پیام آذری - فرهیختگان /متن پیش رو در فرهیختگان منتشر شده و بازنشرش در آخرین خبر به معنای تاییدش نیست
پانیذ رحیمی| جنگ ایران برای کشورهای عربی خلیجفارس فقط صدای درگیری در آنسوی آبهایشان نبود، بخشی از حملات آمریکا به ایران از پایگاههایی انجام شد که در همین کشورها قرار داشت؛ از پایگاههای آمریکا در قطر و بحرین گرفته تا حضور نظامی این کشور در امارات و عربستان.
اما در سوی دیگر ماجرا، همین کشورها خیلی زود هزینه اقتصادی جنگ را در صنعت نفت خود دیدند؛ جایی که تنگه هرمز، مسیر حیاتی صادراتشان، عملاً به یکی از مهمترین گلوگاههای جنگ تبدیل شد. با محدودشدن رفتوآمد نفتکشها، مسئله فقط امنیت کشتیها نبود. نفتی که از چاه بیرون میآمد، در برخی کشورها دیگر بهآسانی راهی بازار نمیشد و تولید هم ناچار عقب نشست. عراق که در فوریه ۲۰۲۶ روزانه ۴.۵ میلیون بشکه نفت تولید میکرد، در مارس تنها ۱.6 میلیون بشکه و در آوریل ۱.3 میلیون بشکه تولید داشت.
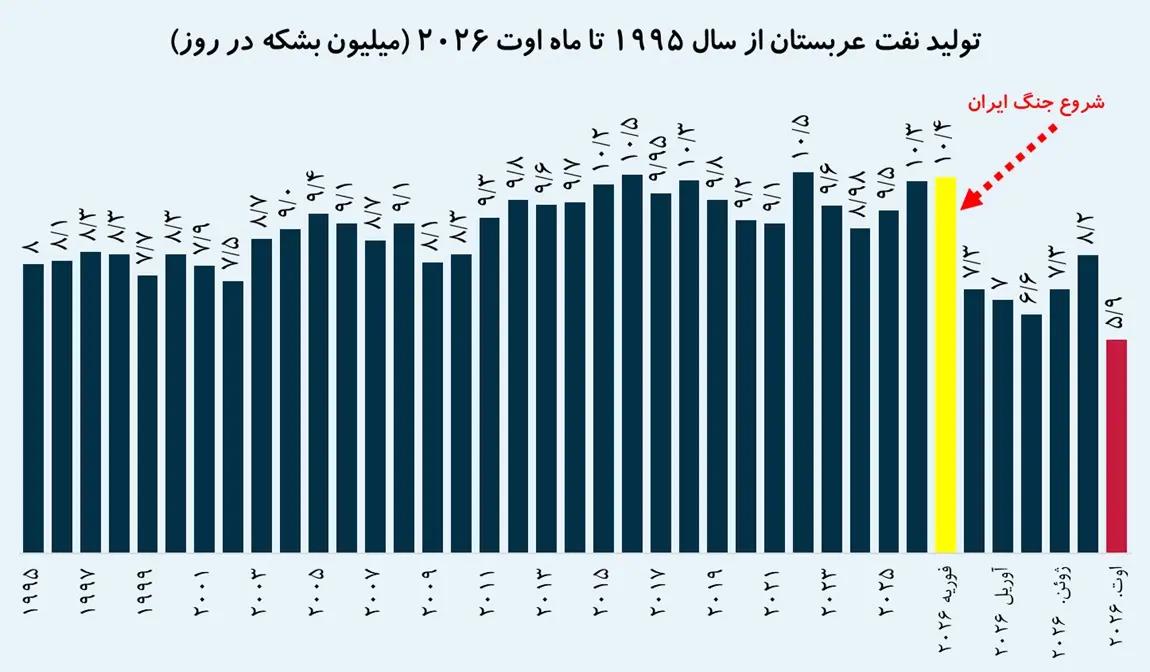
کویت نیز در همین فاصله از ۲.5 میلیون بشکه به ۵۷۰ هزار بشکه رسید. عربستان با وجود مسیرهای جایگزین، از موج جنگ در امان نماند و عرضه نفتش در اوت به حدود 5.9 میلیون بشکه در روز سقوط کرد؛ پایینترین سطح در بیش از سه دهه. حالا اما جنگی که بخشی از حملاتش از خاک کشورهای عربی خلیجفارس انجام میشد، اثرش را از آسمان و پایگاههای نظامی به مخازن نفت و چاههای تولید این کشورها رساند.
تنگه هرمز دکمه کاهش تولید نفت خلیجفارس
جنگ ایران در سال ۲۰۲۶، معادلات نفتی خلیجفارس را نیز تحتتأثیر قرار داد. با تشدید درگیریها و محدودشدن شدید تردد نفتکشها از تنگه هرمز، مسئله فقط به کاهش صادرات نفت محدود نماند و در آمار تولید کشورهای عربی منطقه نیز اثر خود را نشان داد. تنگه هرمز پیش از آغاز بحران، روزانه حدود ۲۰ میلیون بشکه نفت و فرآوردههای نفتی را جابهجا میکرد؛ رقمی معادل حدود یکچهارم تجارت دریایی نفت جهان. از این میان، عراق، کویت، قطر و بحرین وابستگی بسیار بالایی به این مسیر دارند، درحالیکه عربستان و امارات بخشی از ظرفیت صادرات خود را از مسیرهای جایگزین در اختیار دارند.
سقوط نفت عربستان به کمترین مقدار در 3 دهه اخیر
در اوایل جنگ ایران افت تولید نفت عربستان سعودی با شدت کمتری نسبت به عراق و کویت رخ داد، اما حالا ابعاد آن قابلتوجه است. عربستان در سال ۲۰۲۵ حدود ۹.5 میلیون بشکه در روز تولید داشت و در فوریه ۲۰۲۶ تولید آن به ۱۰.۴ میلیون بشکه رسید. این رقم در مارس به ۷.2 میلیون و در ماه اوت به 5.9 میلیون بشکه کاهش یافت. به عبارتی، تولید نفت عربستان در ماه اوت نسبت به رقم ماه قبل از جنگ ایران یعنی فوریه 2026 بیش از 43 درصد بوده است.
درحالیکه عربستان به دلیل برخورداری از خطوط انتقال نفت به خارج از خلیجفارس، نسبت به برخی همسایگان خود گزینههای بیشتری برای دورزدن تنگه هرمز دارد؛ بااینحال، محدودیتهای صادراتی و آسیبهای واردشده به زیرساختهای انرژی در ادامه جنگ، فشار بیشتری بر تولید این کشور وارد کرده است. آمار ماه اوت نیز تولید کمتر از 6 میلیون بشکه را نشان میدهد.
در همین راستا، گزارش آژانس بینالمللی انرژی (IEA) تصویری روشنتر از شدت اختلال ایجادشده در بازار نفت عربستان ارائه میکند. بر اساس گزارش ماهانه این آژانس که رویترز در ۱۱ سپتامبر به نقل از آن منتشر کرد، عرضه نفت خام عربستان در ماه اوت با کاهش ۲.۳ میلیونبشکهای نسبت به ماه قبل، به حدود 5.9 میلیون بشکه در روز رسیده است؛ سطحی که پایینترین میزان عرضه نفت این کشور در بیش از سه دهه گذشته به شمار میرود. آژانس بینالمللی انرژی این کاهش را به مجموعهای از حملات و اختلالات امنیتی در زیرساختها و مسیرهای انتقال نفت عربستان نسبت داده است.
بر اساس این گزارش، گروههای مرتبط با انصارالله یمن، کشتیهای عبوری از بابالمندب، پالایشگاه جازان عربستان و کشتیرانی در نزدیکی ینبع را هدف قرار دادهاند. همزمان، شبهنظامیان موردحمایت ایران در عراق نیز با استفاده از پهپاد، تأسیسات فرآوری نفت بقیق، یکی از مهمترین مراکز نفتی عربستان را هدف قرار دادهاند. مجموعه این حملات، علاوه بر ایجاد اختلال در فعالیت بخشی از زیرساختهای نفتی، مسیر انتقال محمولههای عربستان به بازارهای جهانی را نیز تحتتأثیر قرار داده است.
البته رقم اعلامشده از سوی آژانس بینالمللی انرژی با آمار رسمی عربستان تفاوت دارد. ریاض به سازمان کشورهای صادرکننده نفت (اوپک) اعلام کرده است که در ماه اوت روزانه ۷.1 میلیون بشکه نفت به بازار عرضه کرده و تولید نفت خود را نیز ۶.2 میلیون بشکه در روز گزارش کرده است. این تفاوت از آنجا اهمیت دارد که عرضه در ادبیات بازار نفت صرفاً به میزان تولید محدود نمیشود و صادرات، برداشت از ذخایر و مصرف داخلی نفت در پالایشگاهها و نیروگاهها را نیز دربر میگیرد.
در همین حال، آژانس بینالمللی انرژی پیشبینی خود از عرضه نفت خام عربستان در کل سال ۲۰۲۶ را نیز ۸۸۵ هزار بشکه در روز کاهش داده و به ۷.۶ میلیون بشکه در روز رسانده است. این نهاد بینالمللی علت کاهش پیشبینی خود را تأخیر در بازگشت تولید کشورهای نفتخیز حاشیه خلیجفارس به شرایط عادی عنوان کرده است. بر اساس برآورد IEA، بارگیری نفت خام عربستان، شامل محمولههای ارسالشده از دریای سرخ و مسیرهای موسوم به «کشتیرانی سایه»، نیز در ماه اوت ۱.۱ میلیون بشکه در روز کاهش یافته و به ۳.۵ میلیون بشکه در روز رسیده است. همزمان، ذخایر نفتی این کشور نیز حدود ۴۰۰ هزار بشکه در روز کاهش داشته است. این دادهها نشان میدهد آثار درگیری و ناامنی در منطقه تنها به آسیب مستقیم به تأسیسات نفتی محدود نمیشود و میتواند از مسیر اختلال در کشتیرانی، کاهش بارگیری و تخلیه ذخایر نیز خود را در آمار عرضه نفت کشورهای منطقه نشان دهد.
وضعیت عربستان بدتر هم میشود
کاهش چشمگیر تولید نفت عربستان در حالی است که به نظر میرسد دادههای ماه سپتامبر نیز روند کاهشی داشته باشد؛ چراکه پیروزیهای اخیر انصارالله یمن و توانایی این گروه در ایجاد اختلال در مسیرهای کشتیرانی بابالمندب، ریسک جدیدی را متوجه صادرات نفت عربستان کرده است. اهمیت موضوع از آنجاست که هرگونه اختلال پایدار در این مسیر میتواند هزینه حمل، بیمه و ریسک عملیاتی صادرات نفت عربستان را افزایش دهد و بخشی از محمولهها را با محدودیت در دسترسی به بازار مواجه کند. در چنین شرایطی، اگر صادرات برای مدتی طولانیتر از ظرفیت جذب بازار و ذخیرهسازی عربستان مختل شود، تولید نیز ناگزیر تحتفشار قرار میگیرد؛ چراکه تولید نفت بدون امکان صادرات یا ذخیرهسازی نامحدود قابل تداوم نیست. بنابراین، تداوم فشار انصارالله بر بابالمندب میتواند از یک ریسک ژئوپلیتیک برای مسیر تجارت نفت به یک محدودیت واقعی برای عرضه نفت عربستان تبدیل شود، مسئلهای که برای توازن بازار جهانی نفت اهمیت زیادی دارد.
کاهش تولید نفت امارات و کویت
آمارهای تولید نفت کشورهای عربی حاشیه خلیجفارس نشان میدهد پس از آغاز جنگ، افت تولید در برخی کشورها بسیار شدید بوده است. عراق یکی از بزرگترین نمونههاست. تولید این کشور که در سال ۲۰۲۵ حدود 4 میلیون بشکه در روز بود، در فوریه ۲۰۲۶ به حدود ۴.۵ میلیون بشکه رسید؛ اما در مارس، همزمان با تشدید اختلال در مسیرهای صادراتی، به ۱.6 میلیون بشکه و در آوریل به تنها ۱.3 میلیون بشکه کاهش یافت. آژانس بینالمللی انرژی نیز در گزارش آوریل خود تولید عراق را در مارس ۱.6 میلیون بشکه اعلام کرده و کاهش آن را در ارتباط با محدودیتهای تردد نفتکشها و اختلال در صادرات منطقه دانسته است.
کویت نیز افتی کمسابقه را تجربه کرد. این کشور در سال ۲۰۲۵ روزانه حدود ۲.5 میلیون بشکه نفت تولید میکرد و تولید فوریه ۲۰۲۶ به ۲.5 میلیون بشکه رسید. اما در مارس، این رقم به ۱.2 میلیون بشکه سقوط کرد و در آوریل به تنها ۵۷۰ هزار بشکه در روز رسید؛ یعنی حدود یکچهارم سطح تولید سال ۲۰۲۵. در ماه مه نیز تولید کویت فقط اندکی افزایش یافت و به ۶۴۰ هزار بشکه رسید. آمار آژانس بینالمللی انرژی نیز همین سقوط را تأیید میکند.
امارات متحده عربی نیز از شوک جنگ در امان نماند. تولید این کشور در سال ۲۰۲۵ حدود ۳.1 میلیون بشکه در روز بود و در فوریه ۲۰۲۶ به ۳.6 میلیون بشکه رسید، اما در مارس به ۲.4 میلیون و در آوریل به ۲.4 میلیون بشکه کاهش یافت. بااینحال، موقعیت امارات متفاوت است؛ این کشور، مانند عربستان، امکان انتقال بخشی از نفت خود از مسیرهایی خارج از تنگه هرمز را دارد. بندر فجیره و خطوط انتقال به دریای عمان از جمله مسیرهاییاند که وابستگی امارات به تنگه هرمز را کاهش میدهند.
در مقابل، عمان در دادههای موجود رفتار باثباتتری داشته است. تولید این کشور از ۷۷۷ هزار بشکه در روز در سال ۲۰۲۵ به ۸۰۰ هزار بشکه در فوریه ۲۰۲۶ رسید و سپس در مارس و آوریل به ترتیب ۸۴۰ و ۸۵۰ هزار بشکه ثبت شد. در ماه مه نیز تولید ۸۲۰ هزار بشکه بود. این وضعیت را میتوان تا حدی با موقعیت عمان در خارج از خلیجفارس و دسترسی مستقیم به دریای عمان توضیح داد؛ هرچند برای نسبتدادن دقیق تغییرات تولید به جنگ، به دادههای تکمیلی نیاز است.
بحرین نیز در جدول ۲۰۲۶ داده ماهانه ثبتشده در اوپک ندارد و بنابراین نمیتوان درباره میزان افت تولید این کشور پس از جنگ قضاوت عددی کرد. تولید بحرین در سال ۲۰۲۵ حدود ۱۸۰ هزار بشکه در روز بوده است. درباره قطر نیز از سال ۲۰۱۷ در جدول دادهای ثبت نشده و به همین دلیل نباید از این مجموعه برای تحلیل تغییرات تولید نفت قطر پس از جنگ استفاده کرد. بااینحال، وابستگی قطر به تنگه هرمز در بخش گاز طبیعی بسیار مهم است؛ چراکه بخش بزرگی از صادرات LNG این کشور از این مسیر عبور میکند.
در مجموع اعداد نشان میدهند جنگ ایران و اختلال در تنگه هرمز تنها یک شوک به مسیر صادرات نفت نبود، بلکه به کاهش تولید در شماری از بزرگترین تولیدکنندگان منطقه نیز منجر شد. آژانس بینالمللی انرژی برآورد کرده بود که در ماه مارس، محدودیت عبور نفتکشها از تنگه هرمز و آسیب به زیرساختهای انرژی باعث کاهش شدید عرضه جهانی شد و همزمان ذخایر نفت روی آب و در خشکی در منطقه افزایش یافت؛ نشانهای از اینکه محدودشدن مسیرهای صادراتی، تولیدکنندگان را با مشکل جذب و انتقال نفت تولیدشده مواجه کرده است. بهاینترتیب، تجربه ۲۰۲۶ بار دیگر نشان داد در اقتصاد نفتی خلیجفارس، ظرفیت تولید بدون دسترسی مطمئن به مسیر صادراتی کافی نیست؛ کشوری که راه جایگزین برای انتقال نفت داشته باشد، در برابر شوک تنگه هرمز آسیبپذیری کمتری دارد و کشورهایی که بخش عمده صادراتشان به این تنگه وابسته است، ناچارند هزینه بیشتری از اختلال در مسیر تجارت انرژی بپردازند.